比特币健康回调:杠杆重置而非趋势逆转
Cointime 报道, 比特币从9月高点回落约10%,回到8月曾经突破的价位。链上分析机构Glassnode指出,这轮回调引发了市场杠杆和投资者盈利状况的显著重置,但并未破坏8月建立的上升结构。
短期持有者转为浮亏
10月初,几乎所有短期持有者(过去155天内买入的投资者)都处于盈利状态,短期持有者盈利供应占比高达97.5%以上——Glassnode将其标记为“卖出线”。经过10%的下跌,该比例已降至约38%,意味着大多数近期买家现已浮亏。市场紧绷程度远低于一个月前。若该比例在价格企稳的同时回升至50%以上,将表明新买家重新盈利,信心正在修复。
回踩突破位
比特币正在回踩8月收复的关键水平,包括200日均线、短期持有者成本基础和真实市场均值。真实市场均值位于7.77万美元,短期持有者成本基础在7.57万美元。11月3日,价格曾短暂收于真实市场均值下方,隔夜下探至7.61万美元后回升。突破后的回踩是正常现象;只要比特币守住这些水平,8月的结构就依然完好。
杠杆清除,空头积聚
从9月高点的下跌清除了8月以来积累的大部分多头杠杆,降低了连环强平的风险。剩余的多头清算密集区位于7.3万至7.6万美元之间,与短期持有者成本基础和200日均线重合。价格上方,过去一周清算水平持续增加,尽管价格下跌,表明交易者正在加空。最大的空头集群在8.7万美元附近,接近9月高点。若价格转涨,这些空头将被迫回补,可能助推价格冲向该水平。
期权偏向看涨
期权市场呈现看涨倾向:所有到期日的看涨期权未平仓合约约180亿美元,看跌期权约130亿美元。12月最大的看涨头寸在8万、9万、10万和12万美元,最大的看跌头寸在6万美元及以下,作为深度下跌保护。这指向年底前的偏多布局,但未平仓合约无法揭示买卖方向——部分看涨期权可能是卖出以赚取权利金。
成交量维持,ETF持续流出
现货和ETF成交量从8月突破时的高点回落,但7日均值仍约为突破前水平的1.5倍。这表明8月行情吸引的关注并未离场。然而,美国现货ETF过去两周净流出近10亿美元,11月2日单日流出6.4亿美元。Glassnode将其解读为由加密内部资金驱动的市场,来自传统投资者的新资金很少。ETF资金流通常跟随价格而非领先价格,因此其缺席的警示意义没有看起来那么大。
相对股市抗跌
比特币相对传统资产表现坚挺。过去两个月,比特币下跌约2%,与标普500不到1%的跌幅大致相当,并跑赢欧洲股市和黄金(黄金下跌约9%)。过去90个交易日,比特币对标的普500的胜率回到50%,为2025年3月以来首次不低于50%。若胜率能突破50%并守住,将表明比特币相对股市正在重新走强。
无视史上最大被盗案
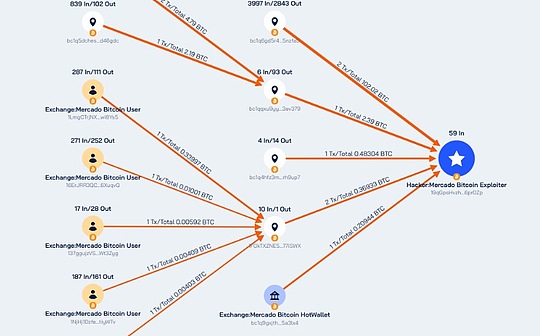
比特币对加密史上最大的被盗事件——10月29日披露的63亿美元漏洞——几乎无动于衷,仅下跌约3%便回升至事件前水平。对如此恶劣的新闻反应平淡是强势信号。但这并不改变ETF数据中显示的加密外部新增需求不足的状况。若该需求回归,一个已消化此类冲击的市场有空间快速走高。
中期选举与山寨币洗牌
民主党在11月3日中期选举中拿下两院。历史上,比特币在中期选举后两到十周内会下跌15%至50%才触及周期低点。此次大部分跌幅发生在投票前:比特币从9月高点到选举日下跌约11%,此后上涨约1.5%。与此同时,山寨币回调更深:短期持有者盈利卖出的代币比例从9月底的约80%降至10月底的约12%,多数已转为亏损卖出。若比特币守住回踩,这为山寨币提供了更健康的起点。
结论
比特币已消化9月的过剩:短期持有者从几乎全部盈利转为多数浮亏,山寨币持有者在亏损卖出,价格正在回踩8月突破位。成交量守住了,史上最大被盗案几乎未能推动价格,但来自加密之外的新钱仍然缺席。这比9月高点时提供了更好的风险回报比。要盯的是7.3万至7.6万美元区域——短期持有者成本基础、200日均线和多头清算集群在此交汇。若守住,这次回踩就是8月上升趋势中的健康重置。若持续跌破7.3万美元,则指向更长的盘整。