AI基建股遭猛烈抛售,政治变天引发估值重构
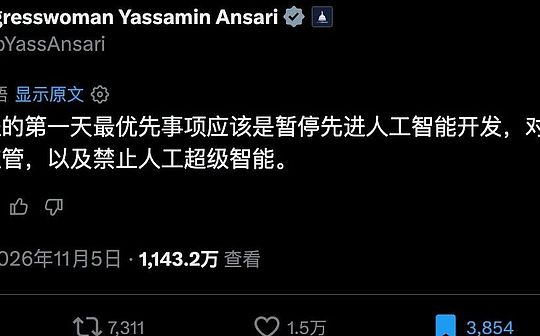
Cointime 报道, 美国东部时间11月5日,美股遭遇今年最猛烈的抛售潮,纳指盘中最大跌幅接近6%,AI基建股普遍下跌10%-20%。11月3日民主党确认拿下国会控制权,掀起“蓝色浪潮”,市场对全国范围内暂停建设AI数据中心的担忧急剧升温。交易台人士透露,“今天卖到根本无人接盘”,传统长线基金冻结,对冲基金将前一天刚买回的超大规模云厂商股票再度卖出,至今未见买家护盘。
核心担忧:芯片太多,机房太少
市场担心的并非AI需求疲软,而是另一种过剩:到2028年,土地、电力和厂房等数据中心“外壳”不够用,导致芯片无处可装。德州、俄亥俄、佐治亚等传统红州集体“翻蓝”,而德州约占全美规划产能的四分之一。Citrini研究提及,一笔150亿美元的过桥贷款因德州数据中心暂停令而停工,借款方为Anthropic支持的项目。交易员认为,市场正在重新审视估值逻辑:原本预期2028年新增GW同比增长30%以上,现在担心与2027年基本持平,估值倍数因此明显收缩。
重灾区包括半导体、存储(DRAM、NAND、硬盘)、数据中心建筑工程公司、在德州/佐治亚/俄亥俄有业务的独立发电商以及新兴云厂商。Marvell暴跌约14%,较高点累计下跌58%;Lumentum跌16%;西部数据跌17%;SK海力士和美光单日分别下跌13.4%和17.5%。“巨头受益”的逻辑仅一天就被推翻——11月4日超大规模云厂商上涨,次日即遭对冲基金抛售。
基金爆仓与“黎明前最黑暗”
10月的AI股抛售已让多家大型对冲基金受损:Walleye Capital 10月亏损5.9%,宣布精简股票多空策略部门;Engineers Gate据报将关闭业务。市场传闻又有对冲基金爆仓,可能加剧超卖。不过,有交易员表示:“跌幅感觉已经很多了,黎明前总是最黑暗的。”高盛研究部认为,中期选举热度过去后,市场对数据中心的关注会减弱,因为该议题在选民关心事项中排名靠后。
市场最大的疑问是明后两年究竟有多少GW的数据中心容量上线。悲观方如Altimeter的Brad Gerstner认为2027年可能有10-15GW无法上线;SemiAnalysis称德州2028年规划中有16.7GW面临风险。乐观方则指出,2027年大部分产能已在建或获批,州议会将制约暂停令,且特朗普的否决权使全国性叫停几乎不可能。鉴于科技股仓位已极轻,行情可能出现反转。