苹果Q4财报超预期股价反跌,毛利率指引与假日季盈利隐忧拆解
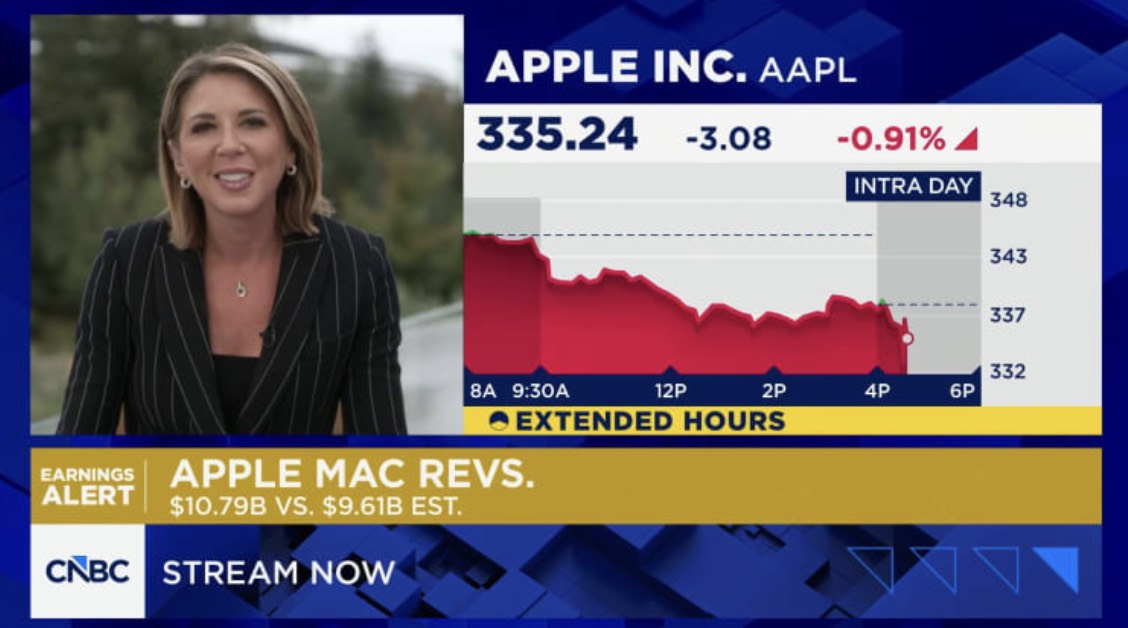
苹果第四季度财报超出华尔街预期,但股价在盘后交易中累计下跌4.58%。问题的症结不在于已结束的季度,而在于对关键12月季度的指引:毛利率预计降至45%-46%,运营费用增速达11%-13%,高于收入增速。
指引成为焦点
投资者将目光锁定在前瞻性指引上。45%-46%的毛利率区间较近期水平明显下滑,反映出产品组合向低毛利产品和服务倾斜,以及零部件价格和促销活动带来的成本压力。与此同时,11%-13%的运营费用增速远超预期收入增速,表明公司在AI、服务和零售领域的投资正在加速,尚未形成收入杠杆效应。
毛利率下滑与费用上升的组合,对一家历来以盈利稳定性著称的公司而言,构成了具有挑战性的叙事。当毛利率和费用趋势同时转向不利时,市场往往会下调估值,即使当前季度表现稳健。
假日季面临审视
12月季度是苹果最重要的时期,通常贡献了全年利润的很大一部分。今年假日季增添了额外不确定性:消费者支出模式正在变化,关键市场竞争依然激烈,产品周期可能无法带来与往年相同的提振。指引表明,管理层正在为更具促销性的环境做准备,这可能进一步压缩利润率。
此外,近年来作为关键利润驱动力的服务业务,在多个司法管辖区面临监管阻力,为盈利前景增添了另一层风险。
更广泛的影响
苹果的指引对科技板块和更广泛的市场产生连锁反应。作为市值最大的公司之一,其前景影响消费者电子、半导体供应商以及纳斯达克整体的情绪。财报后股价下跌凸显出,在利率长期走高的环境下,投资者对任何利润率侵蚀的迹象都变得异常敏感。
对于与加密货币相关的股票而言,苹果的业绩提醒人们,即使是超大型科技公司也无法免受成本压力。在利润率趋势企稳的更明确证据出现之前,风险偏好可能保持谨慎。
前瞻性视角
展望未来,关键问题是苹果能否通过定价能力、服务增长和成本控制来抵消利润率压力。公司在继续投资长期增长领域(包括AI和空间计算)的同时管理费用的能力将至关重要。如果假日季度收入符合预期但利润率进一步承压,股价可能面临更多下行空间。反之,鉴于指引设定的低门槛,任何利润率或费用控制的惊喜都可能受到奖励。
投资者还将关注中国市场及其他关键市场的需求趋势评论,以及影响服务业务的监管进展。目前,市场已用行动表态:在前景黯淡时,超预期还不够。