纳指4倍标准差暴跌:AI担忧与蓝潮焦虑,资金面放大恐慌
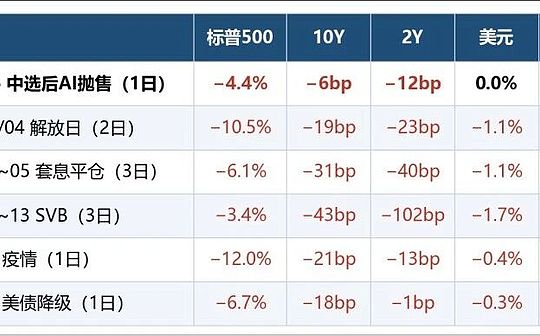
Cointime 报道, 11月5日,纳斯达克指数下跌5.5%,标普500指数下跌4.4%,均创下2025年4月4日以来最大单日跌幅。以250日波动衡量,纳指为-4.8个标准差事件,标普500为-5.5个标准差事件。费城半导体指数暴跌12%,创下该指数历史上第二大单日跌幅。
AI担忧与政治不确定性
市场主线是对AI融资成本和营收前景的悲观预期持续升温。高盛主经纪商数据显示,对冲基金在10月8日至14日的五个交易日内抹掉了2025年初以来对AI股的全部净买入,两周卖出约200亿美元科技股。10月22日,高盛对冲基金重仓股篮子单日下跌4.2%,为2011年以来最差。
消息面上的催化剂是对州和地方层面“蓝潮”的担忧。尽管大部分市场参与者明白全国性的数据中心暂停令不可能通过,但对州和地方制约数据中心修建的担心升温。本次中选后,四十余项与数据中心相关的地方公投中,地方民众基本都支持一定程度限制数据中心修建。
资金面放大暴跌
资金面可能是暴跌的主要放大器。交易台数据显示,对冲基金、杠杆ETF、CTA和散户都在普遍性抛售。野村盘中测算,杠杆及反向ETF收盘前需卖出约470亿美元股票,为2006年有数据以来第二大,主要来自科技和AI主题的三倍杠杆产品。散户也加入抛售,Vanda统计显示,散户收盘前一小时净卖出个股3.38亿美元,为2020年3月以来最大单日流出。
对冲基金清盘的传言放大了情绪扰动。Walleye Capital致信投资者,10月亏损5.9%,为2020年3月以来最差,并裁撤内部股票多空团队、退还部分资本,属于主动收缩。头部多策略对冲基金亏损普遍:Millennium 10月亏损2.3%,Marshall Wace Eureka亏损5.4%。
并非衰退交易
跨资产看,目前还算不上衰退交易或全面恐慌交易。10年期美债收益率下行6bp至4.84%,2年期下行12bp,幅度远小于2023年硅谷银行破产和2024年日元套利交易平仓时期。美银高收益债指数收益率仅上升7bps。美元指数持平,日元小涨0.5%,黄金涨0.7%,市场没有出现抛售美债、黄金、非美货币来补充保证金或全面避险的情况。
历史规律显示,4个标准差级别的单日暴跌后,短期还会继续底部震荡。1972年以来纳指单日跌幅达到4个标准差的事件共28次。暴跌后5日、10日中位数分别为-1.0%、-1.6%,上涨案例占比只有30%。1个月中位数-0.3%,3个月+2.1%,6个月+4.8%,12个月+11.3%。在非衰退情境下,1997年10月、1998年8月、2011年8月、2015年8月、2018年2月、2025年4月这几次暴跌都在3个月内收复失地。
对加密市场的启示
对加密投资者而言,关键在于这是一次股票市场内部的冲击,而非系统性流动性事件。加密市场与科技股的相关性日益增强,短期波动可能持续。但跨资产未出现传染,且历史表明非衰退情景下市场将逐步修复,因此由本次事件引发的加密抛售可能提供买入机会,前提是宏观背景保持稳定。